比亚迪八艘汽车船:最大设计载车位 9,200
回看过去 18 个月(2024 年 1 月到 2025 年 9 月),比亚迪逐步用 8 艘自有和长租汽车船安排出海运输。
截至 2025 年 10 月,BYD(比亚迪)已自有或长期租入运营 8 艘汽车滚装船(PCTC,Pure Car and Truck Carrier)。该船队的实际年运输量取决于航线和装载率。
这 8 艘船按 BYD 的运输安排跑欧洲、东南亚、中南美航线。
最大的几艘包括 BYD SHENZHEN 和 BYD XI'AN。单船 9,200 个标准车位(CEU,Car Equivalent Unit),跑一趟欧洲航线,这是最大设计装载能力,实际装车量依车型和航次而异。
一艘船有多大
BYD XI'AN 是 2025 年 6 月 21 日在江苏仪征交付的,由招商局集团旗下的招商工业(CMI)金陵船厂建造。全长 219.9 米,宽 37.7 米,16 层甲板——这个尺寸跟一艘阿芙拉型油轮(Aframax)量级相当,但内部全是给汽车准备的纯滚装结构。
服务航速 19 节,LNG(液化天然气)和燃油双燃料驱动,具体减排幅度需按比较口径核算。
据比亚迪当时公告,西安号载约 7,000 辆车驶往欧洲。
一家电池厂为什么要自己买船
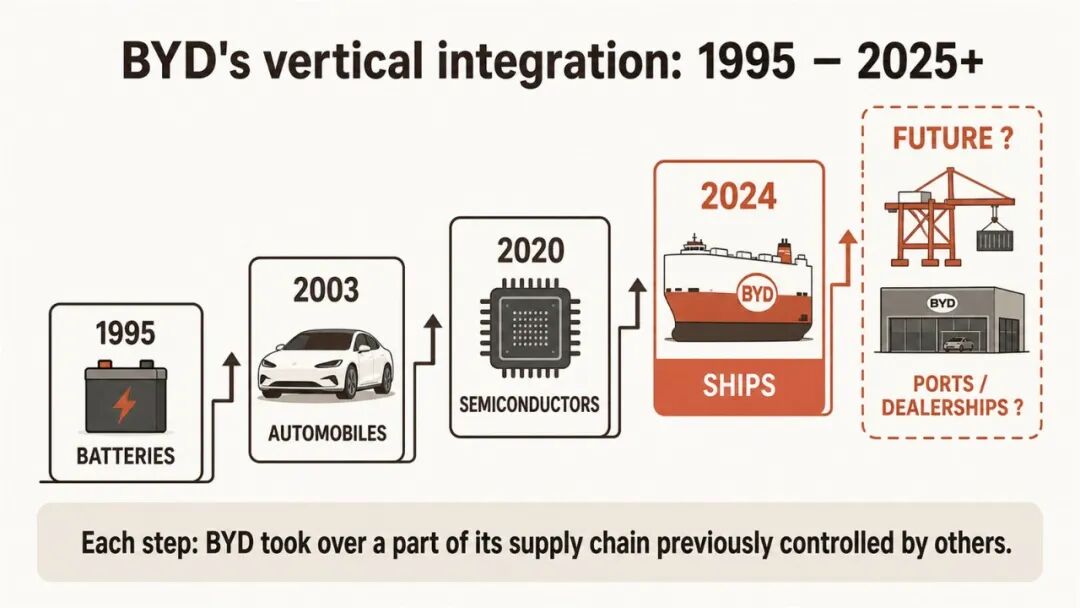
BYD 1995 年起家做电池,2003 年才进汽车。一家做电池+整车的公司,跳过整个全球汽车物流体系自己下场造船,这件事在 2022 年之前是行业里没人想做的。
从 2022-2023 年起,几项变化逐渐显现,把这个选择从「奇怪」推到了「必须」:
第一,新冠期间 PCTC 拆解过量。汽车滚装船这种专用船型,疫情前需求疲软,老船拆掉了不少。
第二,中国新能源汽车出口增加。仅一家德国汽车研究机构(Schmidt Automotive Research)的数据,中国向欧洲一年的乘用车出口量就有数十万辆,近年持续攀升。
第三,PCTC 运价飙升。上海到西北欧的现货运价,2023 年第一季度较前一季度明显上涨,单船日租金(TC,Time Charter)在高峰一度报到 10 万美元以上;其是否达到历史平均水平的 5-6 倍,还需明确比较口径。
更难的是,全球 PCTC 运力大头握在日本三家手里——日本邮船(NYK)、商船三井(MOL)、川崎汽船(K Line)——加上挪威瑞典合资的 Wallenius Wilhelmsen(瓦伦纽斯威廉森)和挪威的 Höegh Autoliners(霍格汽车船)。汽车出口企业需要向其他船东采购运力,价格和舱位受租船市场影响。
BYD 逐步扩大汽车船运力,包括自有船和长租船。
8 艘船怎么排
按公开交付 / 投运时间:
- BYD EXPLORER NO.1(7,000 车位)—— 2024 年 1 月投运,首船,由 Zodiac Maritime 船东长期租给 BYD
- BYD CHANGZHOU(7,000 车位)—— 2024 年 12 月
- BYD HEFEI(7,000 车位)—— 2025 年 1 月命名 / 首航欧洲,载约 5,000 辆新能源车
- BYD SHENZHEN(9,200 车位)—— 2025 年 4 月
- BYD XI'AN(9,200 车位)—— 2025 年 6 月
- BYD ZHENGZHOU(7,000 车位)—— 2025 年夏
- BYD CHANGSHA(9,200 车位)—— 2025 年(XI'AN 姊妹船)
- BYD JINAN(9,200 车位)—— 2025 年 9 月下旬,收官
8 艘在比亚迪航线运营的船包括自有和长租船;造船厂与所有权应逐艘核对。
八艘船的合计设计车位与实际年运量不是同一指标。
这件事的几个连锁影响
第一,新增船舶影响运力供给。 比亚迪船队与其他新造船订单都会影响市场供给,但其对运价的独立影响还不能从现有资料量化。
第二,OEM 自建船队成了样板。 上汽(SAIC,上海汽车工业)2024 年也首航了自己的 PCTC SAIC ANJI SHEN CHENG,7,600 车位级。奇瑞(Chery)等同样在跟。一家车企自己当船东,不再是个例。
第三,BYD 的出口路线被拉得更开了。 8 艘船在手,加上 BYD 在泰国、巴西、匈牙利、巴基斯坦、乌兹别克斯坦的本地化工厂,出口不再只走「中国造→海运→海外卖」一条路。
一个开放问题
PCTC 市场出现 BYD / 上汽 / 奇瑞等车企自建或租入船舶的安排。
车企会继续拓展整车物流配送、海外港口仓储,还是维持现有的运输安排?
本文首发于公众号「驾船看世界」(2026-05-24),博客版已按现行条文和读者反馈校正。
公众号原文 ↗