最旺时甩 10 艘旧船:Frontline 换 9 艘新 VLCC
油轮市场正旺到多年未见,全球最大的油轮上市公司之一 Frontline(前线公司)却在这个节骨眼上大举卖船。但它不是离场——是趁高位换仓。
到底有多旺
Frontline 刚公布的 2026 年第一季度业绩,调整后利润约 3.4 亿美元(IFRS 口径利润更高,达 5.591 亿美元),是 2004 年第四季度以来最强的一个季度,该季度调整后利润按季度天数折算,平均每天约 380 万美元。进入第二季度势头还在:它已把 VLCC(超大型油轮)船队 82% 的运营天数锁定在平均每天 18.17 万美元,Suezmax(苏伊士型油轮)船队 79% 锁定在每天 13.13 万美元。
霍尔木兹海峡通行受限影响波斯湾船舶调度、吨海里需求和船队周转,相关航线运价随之变化。
一边趁高卖旧船
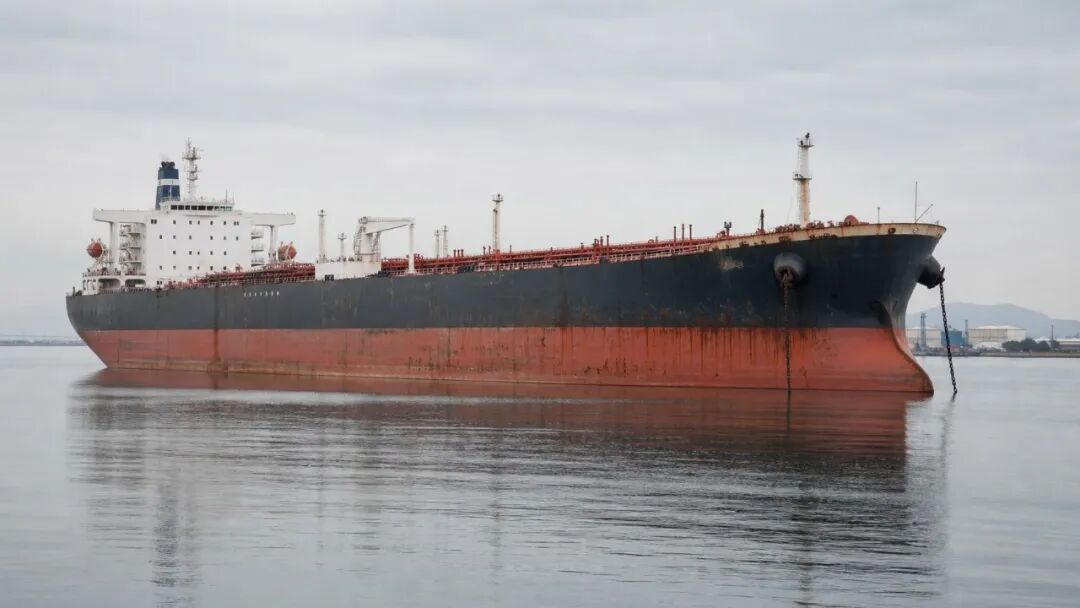
行情好,二手船价也跟着水涨船高,Frontline 趁机出清老船:
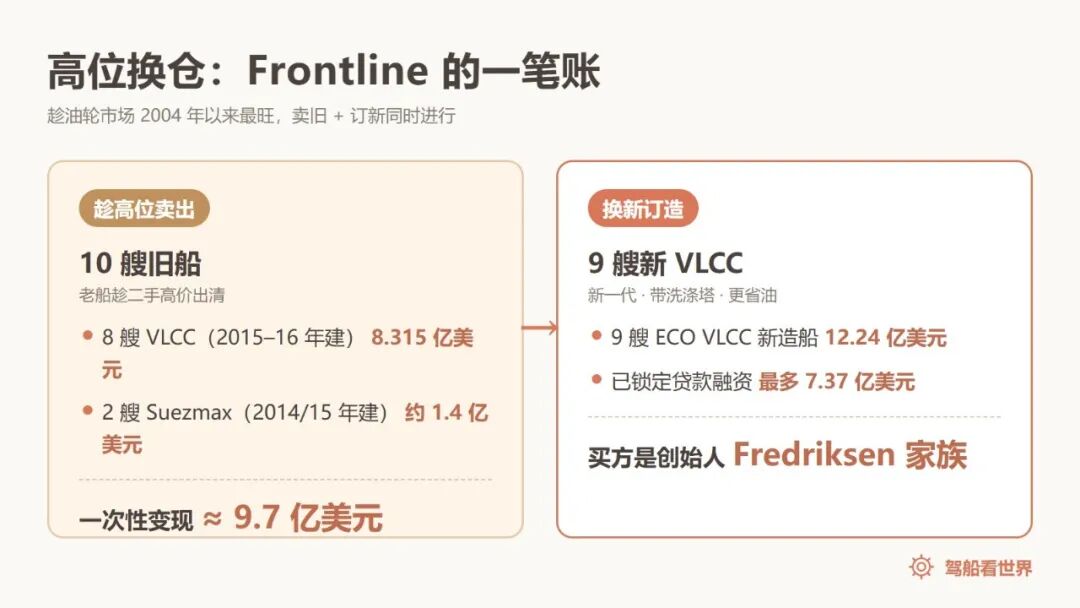
- 8 艘 2015–2016 年建造的第一代 ECO(节能型)VLCC,作价 8.315 亿美元卖出;
- 2 艘 2014、2015 年建造的 Suezmax(Front Ull 和 Front Idun),合计约 1.4 亿美元,买方未在当时报道中具名。光这 2 艘,扣掉佣金和还贷后预计净落袋约 1.06 亿美元、录得约 5500 万美元利润。
加起来,10 艘旧船一次性变现近 9.7 亿美元。
一边反手订 9 艘新船
卖旧的同时,Frontline 反手订了 9 艘新一代、带洗涤塔(脱硫装置)的 ECO VLCC 新造船,作价 12.24 亿美元,并已锁定最多 7.37 亿美元的贷款融资。交付节奏很密:其中 2 艘已在 2026 年 4 月、5 月交付,2 艘预计 6 月下旬交付,剩余新船将陆续交付,具体时点以公司最新计划为准。
有意思的是卖方:这批新船来自 Hemen Holding 的关联方——也就是 Frontline 创始人弗雷德里克森(John Fredriksen)家族的投资平台,同时是 Frontline 的最大股东。换句话说,这是一笔「自家人卖给自家人」的关联交易。
这笔账在赌什么
把动作连起来看,逻辑就清楚了:在高运价、高船价窗口出售较老船舶,再用现金加融资换成更省油、更现代的新船——船队更新的净成本还取决于交易现金流与融资成本。
赌注也在这里:剩余新船从 2026 下半年到 2027 年陆续交付时,如果运价仍维持高位,这轮换仓就换在了刀刃上。它也不是全裸赌现货——已交付的 2 艘新 VLCC 都签了 1 年期租约、日租金 11 万美元,多少对冲了短期运价回落的风险;但如果高位回落得更深、更久,新船的还本付息压力仍会更直接地压上来。
你所在的公司或船队,这一轮高运价里是选择多接活、把现金落袋,还是趁机卖船换船?背后的算盘是怎么打的?
本文首发于公众号「驾船看世界」(2026-05-25),博客版已按现行条文和读者反馈校正。
公众号原文 ↗