海运保险:保什么 / 不保什么 / 共同海损
一艘船能出多少种险
货物在海上漂的时候,会出什么事?
- 船碰撞 / 搁浅 / 沉没 — 货物跟着完蛋
- 大风浪货物移位破损 — 物理损坏
- 火灾爆炸 — 船 + 货 + 船员同时受损
- 海盗劫掠 — 索马里 / 几内亚湾 / 马六甲多年常态
- 战争等特殊风险 — 是否承保须看具体条款
- 延误 — 船 / 港口 / 海关任何一环卡住,时间就是钱
有些风险可通过不同险种分担,也有除外责任或无法取得保障的情形,必须看具体保单。海运保险就是一个把这些风险拆开定价、再分散给全球保险市场的系统。
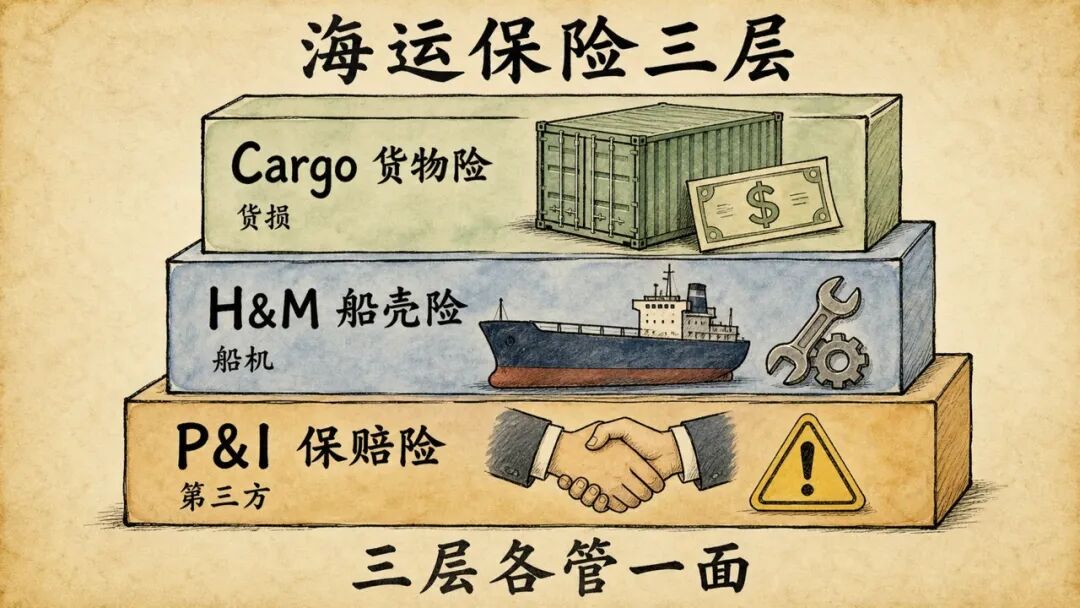
三层保险叠加
| 险种 | 保的是什么 | 谁付保费 |
|---|---|---|
| 货物险(Cargo Insurance) | 货物本身的损失 | 货主 |
| 船壳险(Hull & Machinery) | 船舶结构 / 机器损失 | 船东 |
| P&I(保赔险 Protection & Indemnity) | 船东对第三方的责任 — 撞别人的船 / 漏油污染 / 船员伤亡 | 船东(加入 P&I Club) |
三层各管一面,加在一起才覆盖完整海上风险图。
货物险的 3 个等级
货物险用的是伦敦协会货物保险条款(Institute Cargo Clauses, ICC)2009 版——全球公认标准。分 3 个等级:
ICC(A):通常提供较广的风险保障,仍受条款除外责任限制。保费最高,覆盖最广。
ICC(B):列明风险承保,范围介于 A 与 C 之间;不要直接译成旧式“水渍险”。
ICC(C):基础的列明风险保障,包含条款列举的火灾、搁浅、碰撞等事故所致货损;不应直接等同旧式“平安险”。
永远的除外责任(A 也不赔的):故意行为 / 不当包装 / 货物本身缺陷 / 战争 / 罢工 / 核污染。其中,战争与罢工风险须另行考虑相应附加险。
共同海损 — 海运保险里最戏剧化的概念
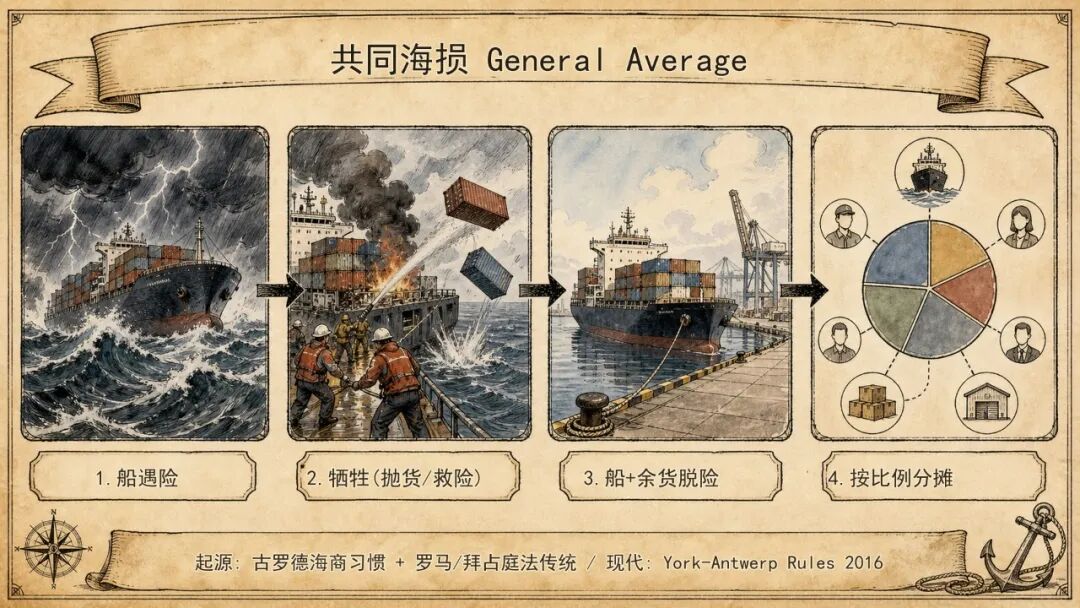
共同海损(General Average, GA):船在海上遇险,船长为了救剩下的船 + 货 + 人,必须做“牺牲性的损失”——比如把一部分货物抛进海里减重,或者紧急修理产生大额费用。这部分牺牲 + 费用,不是抛了谁的货谁认倒霉,而是所有受益方(船东 + 所有货主 + 运费收益人)按比例分摊。
这条规则源自古地中海罗德海商习惯(Lex Rhodia / Rhodian Sea Law),后见于罗马的《查士丁尼法典》摘要和拜占庭法传统,是海运保险里最古老的概念之一。现代版本叫约克-安特卫普规则(York-Antwerp Rules),最新版为国际海事委员会(CMI)2016 年通过的版本(2022 年对利息条款做了技术性修订),全球航运合同基本都援引这一规则。
实操例子:2018 年马士基 Maersk Honam 火灾——该集装箱船在阿拉伯海从 Singapore 开往 Suez 途中起火(2018-03-06),船员撤离,残余货物 + 船舶救险费用巨大。事后船东宣告 GA,货主提货时可能需要提供相应担保,具体安排依理算与通知而定。
这也是大宗货主购买货物险的一个考虑:没有保险时也可能提货,但货主可能需要自行提供现金、银行担保或 Letter of Guarantee。
Lloyd's — 世界保险市场起点在咖啡馆
Lloyd's of London 是世界上第一个海运保险市场。1688 年,爱德华·劳埃德(Edward Lloyd)位于伦敦塔街的咖啡馆首次见于《伦敦公报》记载(来源:Lloyd's 官网 Coffee and commerce 页面),船东 / 商人 / 船长们在这里碰面交易海上信息。有人愿意接某条航次的风险,就在劳埃德的咖啡馆把保单条款写下来,签字(underwriting,“在下面写”)就成单了。
这个咖啡馆后来演化成了 Lloyd's 保险市场——三百多年后的今天,Lloyd's 仍是全球航运 / 航空 / 巨灾保险的核心定价中心,由 50+ 个 syndicates(联合体)组成。每个 syndicate 都是一个独立资本池,承接特定风险类型。
中国视角
海运保险市场涉及货物险、船舶险和责任险;不同来源的市场份额与保费规模须按同一口径比较。
在中国,**中国船东互保协会(China P&I)**也是主要 P&I 机构:1983 年经国务院批准设立,1984 年 1 月 1 日在北京正式成立(来源:中国船东互保协会官网「协会概况」)。当前国际 P&I Group 的 12 家 principal Clubs 名单尚未列入 China P&I;名单中包括英国 UK Club、北欧 Gard 等。
你身边有没有遇到过“自己东西没坏却要按比例分摊别人损失”的契约设计?
本文首发于公众号「驾船看世界」(2026-05-22),博客版已按现行条文和读者反馈校正。
公众号原文 ↗